
မကြာသေးမီက တရုတ်အကောက်ခွန်ဌာနသည် ပို့ကုန်အန္တရာယ်ရှိသော ဓာတုပစ္စည်းများအပေါ် စစ်ဆေးရေးလုပ်ငန်းစဉ်များကို သိသိသာသာ တိုးမြှင့်ခဲ့သည်။ စစ်ဆေးမှုများ၏ မြင့်မားသောကြိမ်နှုန်း၊ အချိန်ကုန်ပြီး တင်းကျပ်သောလိုအပ်ချက်များကြောင့် ပိုးသတ်ဆေးထုတ်ကုန်များအတွက် ပို့ကုန်ကြေငြာချက်များ နှောင့်နှေးခြင်း၊ ပို့ဆောင်မှုအချိန်ဇယားများ လွတ်သွားခြင်းနှင့် ပြည်ပဈေးကွက်များတွင် ရာသီအသုံးပြုမှုများ ဖြစ်ပေါ်လာခြင်းနှင့် ကော်ပိုရိတ်ကုန်ကျစရိတ်များ မြင့်တက်လာခြင်းတို့ကို ဖြစ်ပေါ်စေခဲ့သည်။ လက်ရှိတွင် ပိုးသတ်ဆေးကုမ္ပဏီအချို့သည် နမူနာယူခြင်းလုပ်ငန်းစဉ်များကို ရိုးရှင်းစေရန်နှင့် ကုမ္ပဏီများအပေါ် ဝန်ထုပ်ဝန်ပိုးကို လျှော့ချရန် မျှော်လင့်ချက်ဖြင့် သက်ဆိုင်ရာအာဏာပိုင်များနှင့် စက်မှုလုပ်ငန်းအသင်းအဖွဲ့များထံ တုံ့ပြန်ချက်တင်သွင်းခဲ့ကြသည်။
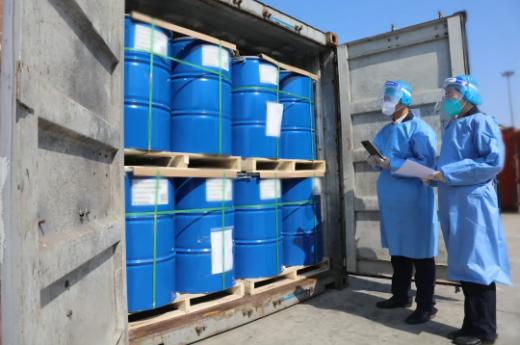
တရုတ်နိုင်ငံ၏ “အန္တရာယ်ရှိသော ဓာတုပစ္စည်းများ ဘေးကင်းရေးစီမံခန့်ခွဲမှုဆိုင်ရာ စည်းမျဉ်းများ” (နိုင်ငံတော်ကောင်စီ၏ အမိန့်အမှတ် ၅၉၁) အရ၊ တရုတ်အကောက်ခွန်ဌာနသည် တင်သွင်းတင်ပို့သော အန္တရာယ်ရှိသော ဓာတုပစ္စည်းများနှင့် ၎င်းတို့၏ထုပ်ပိုးမှုများကို ကျပန်းစစ်ဆေးရန် တာဝန်ရှိသည်။ ၂၀၂၁ ခုနှစ် သြဂုတ်လမှစ၍ အကောက်ခွန်ဌာနသည် အန္တရာယ်ရှိသော ဓာတုပစ္စည်းများ တင်ပို့မှုကို ကျပန်းစစ်ဆေးခြင်းကို အားကောင်းစေခဲ့ပြီး စစ်ဆေးသည့်အကြိမ်ရေကို များစွာတိုးမြှင့်ထားကြောင်း သတင်းထောက်က သိရှိခဲ့သည်။ အန္တရာယ်ရှိသော ဓာတုပစ္စည်းများစာရင်းတွင် ပါဝင်သော ထုတ်ကုန်များနှင့် အရည်အချို့၊ အထူးသဖြင့် အမွှေးအကြိုင်များ၊ ရေအမွှေးအကြိုင်များ၊ ဆိုင်းငံ့ဆေးများ စသည်တို့ ပါဝင်ပြီး၊ လက်ရှိတွင် ၎င်းသည် အခြေခံအားဖြင့် လက်မှတ်စစ်ဆေးမှုတစ်ခုဖြစ်သည်။
စစ်ဆေးပြီးသည်နှင့် နမူနာယူခြင်းနှင့် စမ်းသပ်ခြင်းလုပ်ငန်းစဉ်သို့ တိုက်ရိုက်ဝင်ရောက်မည်ဖြစ်ပြီး ပိုးသတ်ဆေးတင်ပို့သည့်လုပ်ငန်းများ၊ အထူးသဖြင့် အသေးစားပြင်ဆင်ထုပ်ပိုးတင်ပို့သည့်လုပ်ငန်းများအတွက် အချိန်ကုန်ရုံသာမက ကုန်ကျစရိတ်များကိုလည်း တိုးမြင့်စေပါသည်။ ပိုးသတ်ဆေးကုမ္ပဏီတစ်ခု၏ ထုတ်ကုန်တစ်ခုတည်းအတွက် ပို့ကုန်ကြေငြာချက်သည် စစ်ဆေးမှုသုံးကြိမ်ပြုလုပ်ခဲ့ပြီး စစ်ဆေးမှုမတိုင်မီနှင့် ပြီးနောက် သုံးလနီးပါးကြာမြင့်ခဲ့ပြီး သက်ဆိုင်ရာဓာတ်ခွဲခန်းစစ်ဆေးခ၊ ကွန်တိန်နာရက်လွန်ကြေးနှင့် ပို့ဆောင်ရေးအချိန်ဇယားပြောင်းလဲမှုကြေးစသည်တို့သည် ဘတ်ဂျက်ကုန်ကျစရိတ်ထက် များစွာကျော်လွန်နေကြောင်း နားလည်ရပါသည်။ ထို့အပြင် ပိုးသတ်ဆေးများသည် ရာသီအလိုက်ပြင်းထန်သော ထုတ်ကုန်များဖြစ်သည်။ စစ်ဆေးမှုများကြောင့် ပို့ဆောင်မှုနှောင့်နှေးမှုများကြောင့် အသုံးချရာသီလွတ်သွားပါသည်။ ပြည်တွင်းနှင့် ပြည်ပဈေးကွက်များတွင် မကြာသေးမီက ဈေးနှုန်းပြောင်းလဲမှုကြီးကြီးမားမားရှိခြင်းနှင့်အတူ ထုတ်ကုန်များကို အချိန်မီရောင်းချပို့ဆောင်နိုင်ခြင်းမရှိဘဲ နောက်ပိုင်းတွင် ဖောက်သည်များအတွက် ဈေးနှုန်းအတက်အကျအန္တရာယ်ကို ဖြစ်ပေါ်စေပြီး ဝယ်သူနှင့် ရောင်းသူနှစ်ဦးစလုံးအပေါ် အလွန်ကြီးမားသောသက်ရောက်မှုရှိမည်ဖြစ်သည်။
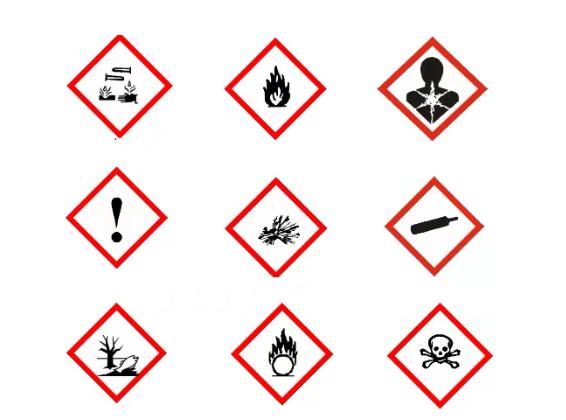
နမူနာယူခြင်းနှင့် စမ်းသပ်ခြင်းအပြင်၊ အကောက်ခွန်ဌာနသည် အန္တရာယ်ရှိသော ဓာတုပစ္စည်းများ ကတ်တလောက်ရှိ ထုတ်ကုန်များ၏ စီးပွားဖြစ်စစ်ဆေးမှုနှင့် စစ်ဆေးခြင်းကို တိုးမြှင့်ခဲ့ပြီး တင်းကျပ်သော လိုအပ်ချက်များကို တင်ပြခဲ့သည်။ ဥပမာအားဖြင့်၊ စီးပွားဖြစ်စစ်ဆေးမှုအပြီးတွင်၊ အကောက်ခွန်ဌာနသည် ထုတ်ကုန်၏ အတွင်းနှင့် အပြင်ထုပ်ပိုးမှုအားလုံးကို GHS သတိပေးတံဆိပ်ဖြင့် ကပ်ရန် လိုအပ်သည်။ တံဆိပ်၏ အထဲတွင်ပါသော အရာသည် အလွန်ကြီးမားပြီး အရှည်လည်း ကြီးမားသည်။ ပိုးသတ်ဆေးထုပ်ပိုးမှု အသေးစားဖော်မြူလာ၏ ပုလင်းနှင့် တိုက်ရိုက်ကပ်ပါက၊ မူရင်းတံဆိပ်ပါ အရာများကို လုံးဝပိတ်ဆို့ထားမည်ဖြစ်သည်။ ရလဒ်အနေဖြင့်၊ ဖောက်သည်များသည် ၎င်းတို့၏ကိုယ်ပိုင်နိုင်ငံတွင် ထုတ်ကုန်ကို တင်သွင်းရောင်းချနိုင်မည်မဟုတ်ပါ။
၂၀၂၁ ခုနှစ် ဒုတိယနှစ်ဝက်တွင် ပိုးသတ်ဆေး ပြည်ပကုန်သွယ်ရေးလုပ်ငန်းသည် ထောက်ပံ့ပို့ဆောင်ရေးအခက်အခဲများ၊ ကုန်ပစ္စည်းများရယူရာတွင် အခက်အခဲများနှင့် ဈေးနှုန်းသတ်မှတ်ရာတွင် အခက်အခဲများနှင့် ကြုံတွေ့ခဲ့ရသည်။ ယခုအခါ အကောက်ခွန်စစ်ဆေးမှုအစီအမံများသည် ပြင်ဆင်မှုပို့ကုန်ကုမ္ပဏီများအပေါ် လေးလံသောဝန်ထုပ်ဝန်ပိုးဖြစ်စေမည်မှာ သေချာပါသည်။ လုပ်ငန်းနယ်ပယ်ရှိ လုပ်ငန်းအချို့သည်လည်း အကောက်ခွန်မှ နမူနာစစ်ဆေးမှုလုပ်ထုံးလုပ်နည်းများကို ရိုးရှင်းစေပြီး ထုတ်လုပ်မှုဧရိယာများနှင့် ဆိပ်ကမ်းများ၏ ပေါင်းစပ်စီမံခန့်ခွဲမှုကဲ့သို့သော နမူနာစစ်ဆေးမှုများ၏ လုပ်ဆောင်နိုင်စွမ်းနှင့် ထိရောက်မှုကို စံသတ်မှတ်ပေးလိမ့်မည်ဟု မျှော်လင့်ကာ သက်ဆိုင်ရာအာဏာပိုင်များထံ ပူးတွဲအယူခံဝင်ခဲ့ကြသည်။ ထို့အပြင် အကောက်ခွန်သည် လုပ်ငန်းများအတွက် ဂုဏ်သတင်းဖိုင်များကို တည်ထောင်ပြီး အရည်အသွေးမြင့်လုပ်ငန်းများအတွက် စိမ်းလန်းသောလမ်းကြောင်းများကို ဖွင့်လှစ်ရန် အကြံပြုထားသည်။
ပို့စ်တင်ချိန်: ၂၀၂၂ ခုနှစ်၊ ဇန်နဝါရီလ ၂၆ ရက်


